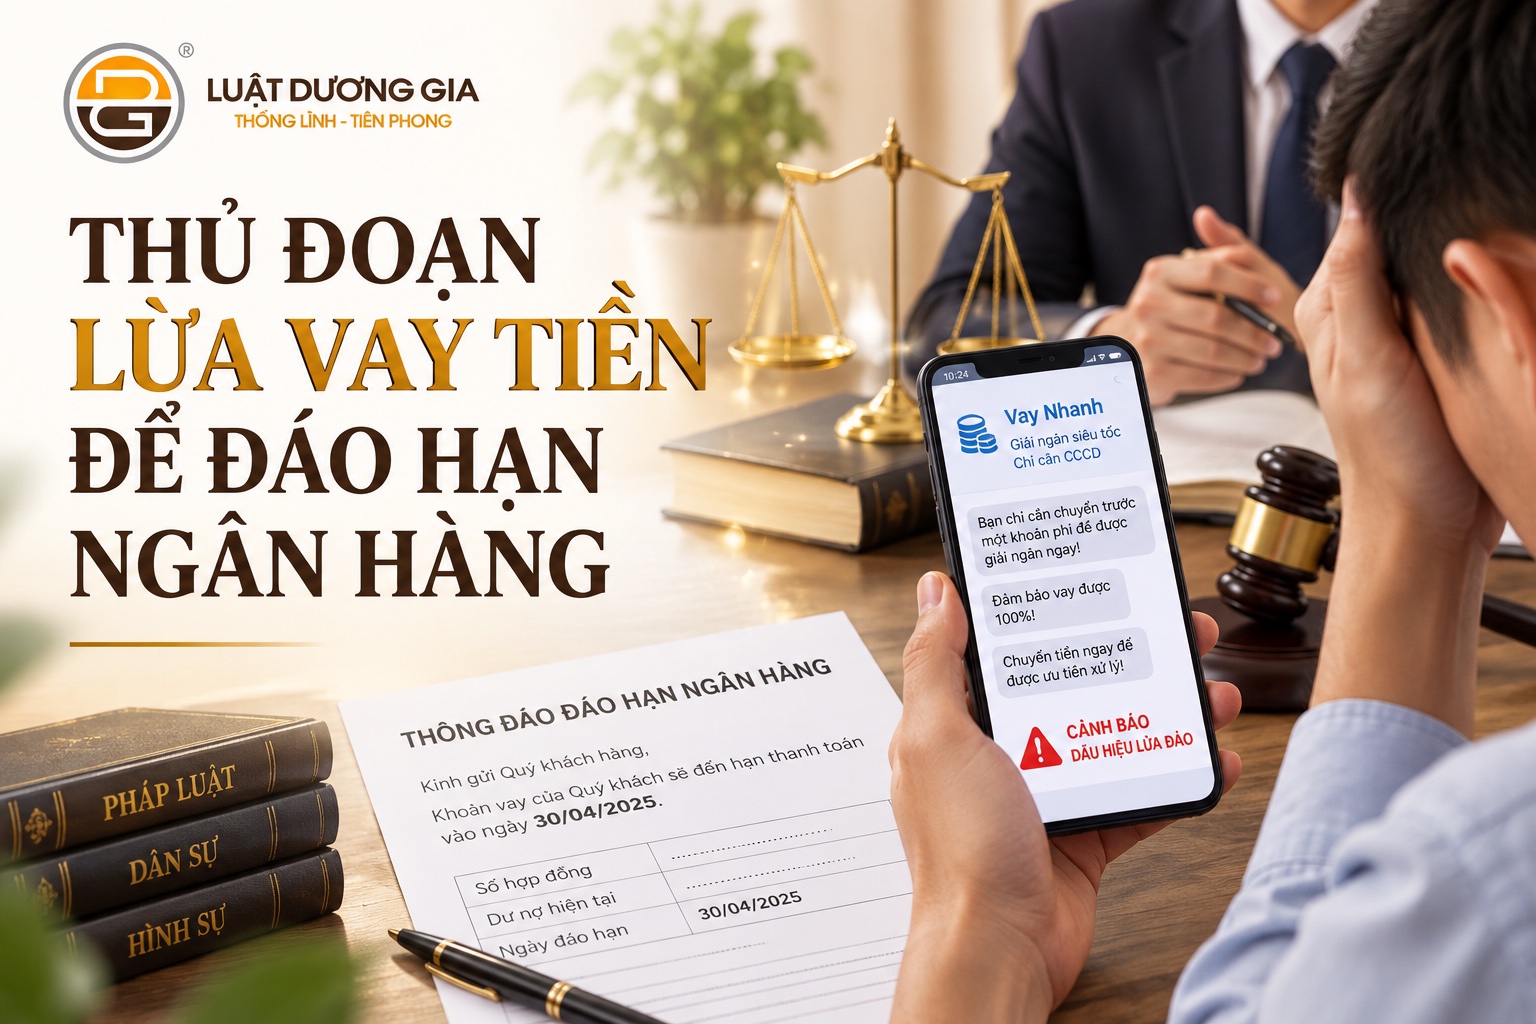
Trong bối cảnh nhu cầu vay vốn, đáo hạn ngân hàng gia tăng, nhiều đối tượng đã lợi dụng tâm lý cần tiền gấp để thực hiện thủ đoạn lừa đảo. Người dân cần cảnh giác trước những lời mời vay nhanh, thủ tục đơn giản, giải ngân tức thời.
CÔNG TY LUẬT TNHH DƯƠNG GIA
Trụ sở chính: 89 Tô Vĩnh Diện, phường Khương Đình, Hà Nội.
Chi nhánh Đà Nẵng: 141 Diệp Minh Châu, phường Hoà Xuân, Đà Nẵng.
Chi nhánh TPHCM: 161A Đào Duy Anh, phường Đức Nhuận, TPHCM.
Tổng đài tư vấn pháp luật: 1900.6568
Số điện thoại Luật sư: 037.6999996
Email: dichvu@luatduonggia.vn
1. Các thủ đoạn lừa vay tiền để đáo hạn ngân hàng:
Đáo hạn ngân hàng về bản chất là việc xử lý khoản vay khi đến thời hạn thanh toán theo thỏa thuận với tổ chức tín dụng. Trong thực tế, nhu cầu xoay vòng vốn để thanh toán khoản vay cũ, tiếp tục vay mới hoặc duy trì hoạt động sản xuất, kinh doanh là khá phổ biến. Chính nhu cầu cần tiền gấp trong thời gian ngắn đã trở thành điều kiện để các đối tượng xấu lợi dụng, dựng lên nhiều kịch bản tinh vi nhằm chiếm đoạt tài sản. Một số thủ đoạn lừa vay tiền để đáo hạn ngân hàng thường gặp bao gồm:
1.1. Tạo dựng “vỏ bọc” có uy tín và khả năng tài chính:
- Các đối tượng thường xây dựng hình ảnh là người có công việc ổn định, kinh doanh thành đạt, sở hữu nhiều tài sản hoặc có khả năng tài chính tốt.
- Một số trường hợp còn thường xuyên thể hiện cuộc sống khá giả, giao dịch tiền bạc với số lượng lớn để tạo niềm tin với người thân, bạn bè, đối tác hoặc những người có nhu cầu đầu tư.
- Sau khi thiết lập được mối quan hệ và sự tin tưởng, đối tượng mới đề nghị vay tiền với lý do cần vốn để đáo hạn ngân hàng trong thời gian rất ngắn.
1.2. Giả mạo hoặc tự nhận có quan hệ với ngân hàng, cán bộ tín dụng:
- Để tăng mức độ thuyết phục, đối tượng có thể tự giới thiệu mình là người làm trong lĩnh vực tài chính, ngân hàng hoặc có mối quan hệ thân thiết với cán bộ tín dụng, khách hàng lớn của ngân hàng.
- Từ đó, đối tượng đưa ra thông tin rằng đang có một khoản vay cần đáo hạn gấp, hồ sơ vay mới đã được ngân hàng phê duyệt hoặc chỉ cần nộp tiền vào ngân hàng là có thể giải ngân lại ngay.
- Những thông tin này khiến người cho vay tin rằng khoản tiền chỉ được sử dụng trong một vài ngày và khả năng thu hồi vốn rất cao.
1.3. Sử dụng thông tin, hồ sơ hoặc giao dịch giả để tạo lòng tin:
- Một số đối tượng có thể cung cấp hình ảnh hợp đồng tín dụng, giấy tờ nhà đất, thông báo giải ngân, sao kê tài khoản, giấy hẹn ngân hàng hoặc các tài liệu khác nhằm chứng minh việc đáo hạn là có thật.
- Tuy nhiên, các tài liệu này có thể bị chỉnh sửa, làm giả hoặc không phản ánh đúng tình trạng thực tế của khoản vay.
- Nếu người cho vay không trực tiếp xác minh với ngân hàng hoặc cơ quan có thẩm quyền thì rất dễ tin tưởng và giao tiền.
1.4. Vay tiền của nhiều người để xoay vòng, lấy tiền người sau trả người trước:
- Trong một số trường hợp, đối tượng không có nguồn tiền thực tế để đáo hạn mà liên tục vay tiền từ nhiều cá nhân khác nhau. Tiền vay của người sau được sử dụng để trả gốc, lãi hoặc tiền “đáo hạn” cho người trước nhằm duy trì lòng tin.
- Việc xoay vòng có thể kéo dài trong một thời gian cho đến khi số tiền vay vượt quá khả năng kiểm soát. Khi không thể tiếp tục huy động tiền mới, đối tượng mất khả năng thanh toán, cắt đứt liên lạc hoặc bỏ trốn.
1.5. Sử dụng tiền vay sai với mục đích đã cam kết:
- Đối tượng có thể nói rằng vay tiền để tất toán khoản vay tại ngân hàng nhưng sau khi nhận tiền lại sử dụng vào hoạt động kinh doanh thua lỗ, trả nợ cá nhân, đầu tư, đánh bạc, tiêu dùng hoặc các mục đích khác.
- Người cho vay chỉ phát hiện sự việc khi đến thời hạn nhưng không nhận lại được tiền hoặc khi trực tiếp xác minh và nhận thấy khoản tiền hoàn toàn không được sử dụng cho mục đích đáo hạn như đã thỏa thuận.
Như vậy: Điểm chung của các thủ đoạn trên là lợi dụng nhu cầu đáo hạn ngân hàng, tạo dựng lòng tin, đưa ra cam kết về thời gian hoàn trả ngắn và lợi nhuận hấp dẫn để người khác tự nguyện giao tài sản. Vì vậy, người dân cần đặc biệt thận trọng khi được đề nghị cho vay số tiền lớn với mục đích “đáo hạn ngân hàng”, nhất là khi không thể trực tiếp kiểm chứng khoản vay và tình trạng giải ngân tại tổ chức tín dụng.
- Gọi 037.6999996 để được sử dụng dịch vụ Luật sư tư vấn pháp luật hình sự!
- Kết nối Zalo (037.6999996) để được hỗ trợ khi bị lừa đảo đáo hạn ngân hàng!
2. Hệ lụy của chiêu trò lừa vay tiền để đáo hạn ngân hàng:
Các vụ việc lợi dụng danh nghĩa vay tiền đáo hạn ngân hàng để chiếm đoạt tài sản có thể gây ra những hậu quả đặc biệt nghiêm trọng, không chỉ đối với người bị hại mà còn ảnh hưởng đến gia đình, hoạt động kinh doanh và trật tự xã hội. Cụ thể như sau:
- Thứ nhất, người bị hại có nguy cơ mất số tiền rất lớn. Do đặc thù của hoạt động đáo hạn thường cần nguồn vốn lớn trong thời gian ngắn, số tiền được giao cho đối tượng có thể lên tới hàng trăm triệu, hàng tỷ hoặc thậm chí hàng chục tỷ đồng. Khi người vay đã sử dụng hết tài sản hoặc bỏ trốn, việc thu hồi tiền trên thực tế có thể gặp rất nhiều khó khăn.
- Thứ hai, nạn nhân có thể rơi vào tình trạng nợ nần, mất khả năng tài chính. Không ít trường hợp người cho vay sử dụng tiền tiết kiệm của gia đình, tiền kinh doanh hoặc thậm chí vay từ người khác để cho đối tượng vay lại nhằm hưởng chênh lệch. Khi tiền bị chiếm đoạt, nạn nhân vừa mất tài sản vừa phải tiếp tục thực hiện nghĩa vụ đối với các khoản nợ của chính mình.
- Thứ ba, hoạt động sản xuất kinh doanh có thể bị đình trệ. Đối với doanh nghiệp hoặc cá nhân kinh doanh, việc mất một khoản vốn lớn có thể khiến dòng tiền bị đứt gãy, không đủ khả năng thanh toán cho đối tác, người lao động hoặc ngân hàng; từ đó kéo theo nhiều tranh chấp và hệ quả pháp lý khác.
- Thứ tư, các mối quan hệ gia đình, bạn bè và xã hội có thể bị ảnh hưởng nghiêm trọng. Nhiều vụ việc phát sinh từ quan hệ quen biết, người thân hoặc đối tác làm ăn lâu năm. Khi xảy ra tranh chấp, không chỉ tài sản bị thiệt hại mà lòng tin và các mối quan hệ cũng có thể bị phá vỡ.
- Thứ năm, việc giải quyết tranh chấp và thu hồi tài sản thường kéo dài, phức tạp. Người bị hại phải thu thập chứng cứ, tố giác hành vi có dấu hiệu phạm tội hoặc khởi kiện để yêu cầu hoàn trả tài sản. Trường hợp đối tượng đã tẩu tán tài sản, mất khả năng thanh toán hoặc bỏ trốn thì quá trình xử lý và thi hành án càng gặp nhiều khó khăn.
Đáng lưu ý, không phải mọi trường hợp vay tiền để đáo hạn nhưng không trả được nợ đều đương nhiên cấu thành tội phạm. Việc xác định trách nhiệm hình sự cần căn cứ vào ý thức, hành vi, thủ đoạn gian dối, mục đích chiếm đoạt và các chứng cứ cụ thể trong từng vụ việc. Tuy nhiên, khi phát hiện người vay có dấu hiệu cung cấp thông tin gian dối, sử dụng tiền trái với cam kết, tẩu tán tài sản hoặc bỏ trốn nhằm chiếm đoạt tiền… thì bị hại cần nhanh chóng có biện pháp bảo vệ quyền và lợi ích hợp pháp của mình.
3. Nguyên nhân của thủ đoạn lừa vay tiền để đáo hạn ngân hàng:
Tình trạng lợi dụng việc vay tiền đáo hạn ngân hàng để thực hiện hành vi lừa đảo xuất phát từ nhiều nguyên nhân khác nhau, trong đó có cả nguyên nhân từ phía đối tượng thực hiện hành vi và sự chủ quan của người bị hại.
3.1. Nhu cầu đáo hạn và xoay vòng vốn trong thực tế tương đối lớn:
Nhiều cá nhân, doanh nghiệp khi khoản vay ngân hàng đến hạn cần nhanh chóng tìm nguồn tiền để thanh toán nhằm tránh nợ quá hạn hoặc để tiếp tục thực hiện các thủ tục vay vốn. Nhu cầu tiền lớn trong thời gian ngắn tạo ra môi trường thuận lợi để hình thành các giao dịch vay tiền bên ngoài hệ thống ngân hàng.
3.2. Tâm lý tin tưởng vào các giao dịch có thời hạn ngắn:
Nhiều người cho rằng cho vay đáo hạn chỉ kéo dài một vài ngày nên rủi ro thấp. Suy nghĩ này khiến người cho vay chủ quan, không đánh giá đầy đủ khả năng tài chính và mức độ uy tín của người vay.
3.3. Mức lợi nhuận cao khiến người cho vay dễ mất cảnh giác:
Các khoản vay đáo hạn thường được chào mời với mức lãi hoặc phí cao hơn đáng kể so với việc gửi tiết kiệm hay các hình thức đầu tư thông thường. Khi lợi ích kinh tế hấp dẫn, một số người có xu hướng bỏ qua các dấu hiệu bất thường và chấp nhận giao số tiền lớn mà không có đầy đủ biện pháp bảo đảm.
3.4. Sự thiếu kiểm chứng đối với thông tin do người vay cung cấp:
- Không ít người chỉ dựa vào hình ảnh giấy tờ, tin nhắn, lời giới thiệu của người quen hoặc lời cam kết của người vay mà không trực tiếp xác minh với ngân hàng, kiểm tra tình trạng tài sản bảo đảm hoặc đánh giá khả năng trả nợ thực tế.
- Đây chính là kẽ hở để các đối tượng làm giả hoặc cung cấp thông tin sai lệch nhằm tạo lòng tin.
3.5. Tâm lý tin người quen và ngại thực hiện thủ tục pháp lý:
- Các giao dịch đáo hạn thường phát sinh giữa bạn bè, người thân, đối tác hoặc người được giới thiệu qua các mối quan hệ quen biết. Vì tin tưởng nhau, các bên có thể giao nhận tiền chỉ thông qua lời nói, tin nhắn hoặc giấy vay tiền sơ sài, không quy định rõ mục đích vay, thời hạn thanh toán, tài sản bảo đảm và trách nhiệm khi vi phạm.
- Khi tranh chấp xảy ra, việc chứng minh nội dung giao dịch và mục đích của các bên vì vậy trở nên khó khăn hơn.
3.6. Thủ đoạn của các đối tượng ngày càng tinh vi:
- Các đối tượng có thể chuẩn bị kỹ từ việc xây dựng hình ảnh cá nhân, tạo lịch sử giao dịch tốt, sử dụng giấy tờ có vẻ hợp pháp đến việc đưa ra các thông tin về ngân hàng và khoản vay rất cụ thể. Chính sự chuẩn bị này khiến nạn nhân khó nhận biết hành vi gian dối ngay từ đầu.
- Có thể thấy, thủ đoạn lừa vay tiền để đáo hạn ngân hàng thường thành công khi hội tụ ba yếu tố: Nhu cầu tiền gấp của người vay, lợi nhuận hấp dẫn đối với người cho vay và sự thiếu kiểm chứng trước khi giao tài sản. Do đó, việc nâng cao ý thức cảnh giác, kiểm tra kỹ thông tin và thiết lập đầy đủ các biện pháp bảo đảm là yếu tố quan trọng để hạn chế rủi ro.
4. Giải pháp phòng ngừa thủ đoạn lừa vay tiền để đáo hạn ngân hàng:
Để chủ động phòng ngừa, ngăn chặn và đấu tranh hiệu quả với các hành vi lợi dụng nhu cầu “đáo hạn ngân hàng” để lừa đảo chiếm đoạt tài sản, cần triển khai đồng bộ nhiều giải pháp từ phía người dân, tổ chức tín dụng và cơ quan chức năng. Trong đó, cần đặc biệt chú trọng các biện pháp sau:
4.1. Nâng cao nhận thức và tăng cường cảnh giác trước các lời mời gọi cho vay đáo hạn:
- Người dân cần hiểu rằng những lời mời như: “cho vay vài ngày là lấy lại tiền”, “ngân hàng chắc chắn giải ngân”, “không có rủi ro” hoặc “lợi nhuận cao trong thời gian rất ngắn” đều cần được xem xét thận trọng.
- Không nên chỉ dựa vào lời giới thiệu của người quen, uy tín cá nhân, hình ảnh cuộc sống giàu có hoặc những lần vay trả đúng hạn trước đó để quyết định giao số tiền lớn. Càng là giao dịch có lợi nhuận cao, thời gian thu hồi vốn ngắn thì càng phải kiểm tra kỹ tính xác thực và mức độ rủi ro.
4.2. Phải trực tiếp kiểm chứng thông tin về khoản vay và việc đáo hạn tại ngân hàng:
- Trước khi giao tiền, cần xác minh rõ người vay có thực sự đang có khoản tín dụng tại ngân hàng hay không, khoản vay đã đến hạn chưa, số tiền cần tất toán là bao nhiêu và việc giải ngân khoản vay mới có thực sự được ngân hàng chấp thuận hay chưa….
- Không nên chỉ tin vào ảnh chụp hợp đồng tín dụng, giấy hẹn, thông báo giải ngân, sao kê hoặc tin nhắn do người vay cung cấp.
- Trường hợp cần thiết, việc xác minh phải được thực hiện trực tiếp thông qua ngân hàng hoặc các kênh liên hệ chính thức của tổ chức tín dụng.
4.3. Không giao tiền khi chưa làm rõ mục đích vay và khả năng hoàn trả:
Một trong những sai lầm phổ biến là chỉ quan tâm đến mức lãi được hưởng mà bỏ qua khả năng tài chính thực tế của người vay. Người cho vay cần tìm hiểu nguồn tiền nào sẽ được sử dụng để hoàn trả, tài sản của người vay có đủ bảo đảm hay không và phương án xử lý nếu ngân hàng không tiếp tục giải ngân.
4.4. Mọi giao dịch vay tiền có giá trị lớn cần được lập thành văn bản chặt chẽ:
- Khi cho vay tiền, các bên nên lập hợp đồng hoặc giấy vay tiền thể hiện rõ thông tin của các bên, số tiền vay, mục đích vay, thời hạn vay, phương thức thanh toán, quyền và nghĩa vụ, tài sản bảo đảm nếu có cũng như trách nhiệm khi vi phạm nghĩa vụ.
- Đối với giao dịch có giá trị lớn, nên tham khảo ý kiến luật sư hoặc người có chuyên môn trước khi giao tiền. Việc chuẩn bị hồ sơ pháp lý đầy đủ không chỉ giúp hạn chế rủi ro mà còn tạo cơ sở quan trọng để bảo vệ quyền lợi nếu xảy ra tranh chấp.
4.5. Ưu tiên chuyển khoản và lưu giữ đầy đủ chứng cứ giao dịch:
- Người cho vay nên hạn chế giao tiền mặt đối với các khoản tiền lớn. Việc chuyển tiền nên được thực hiện thông qua tài khoản ngân hàng, đồng thời ghi rõ nội dung chuyển khoản phù hợp với mục đích giao dịch.
- Cần lưu giữ đầy đủ hợp đồng, giấy vay tiền, chứng từ chuyển khoản, tin nhắn, thư điện tử, nội dung trao đổi, tài liệu về khoản vay ngân hàng và các chứng cứ có liên quan. Đây có thể là nguồn chứng cứ đặc biệt quan trọng khi cần tố giác hành vi có dấu hiệu phạm tội hoặc khởi kiện yêu cầu hoàn trả tài sản.
4.6. Không tiếp tục chuyển thêm tiền khi xuất hiện các dấu hiệu bất thường:
- Nạn nhân thường có tâm lý muốn “cứu” khoản tiền đã giao nên khi đối tượng viện lý do ngân hàng chưa giải ngân, cần thêm tiền để hoàn thiện hồ sơ, đóng phí hoặc tất toán thêm một khoản nợ khác thì tiếp tục chuyển tiền.
- Đây có thể là thủ đoạn nhằm kéo dài thời gian và chiếm đoạt thêm tài sản. Khi xuất hiện tình trạng liên tục trì hoãn, thay đổi lý do, yêu cầu bổ sung tiền hoặc né tránh gặp mặt, người cho vay cần dừng ngay việc chuyển thêm tiền và tiến hành xác minh độc lập.
4.7. Đẩy mạnh tuyên truyền và phổ biến kiến thức pháp luật, tài chính:
- Cơ quan chức năng, tổ chức tín dụng và các cơ quan truyền thông cần thường xuyên cập nhật những phương thức, thủ đoạn lừa đảo mới; phân tích các vụ việc điển hình để người dân dễ nhận diện và chủ động phòng tránh.
- Nội dung tuyên truyền cần tập trung vào các dấu hiệu thực tế như cam kết lợi nhuận bất thường, giả mạo hồ sơ ngân hàng, vay trong thời gian cực ngắn, yêu cầu chuyển tiền gấp, liên tục thay đổi lý do hoặc sử dụng tiền không đúng mục đích.
4.8. Kịp thời trình báo khi phát hiện dấu hiệu lừa đảo:
- Khi nhận thấy người vay có dấu hiệu cung cấp thông tin gian dối, sử dụng tiền sai mục đích, cố tình né tránh nghĩa vụ, tẩu tán tài sản, cắt đứt liên lạc hoặc bỏ trốn, người bị hại cần nhanh chóng bảo toàn toàn bộ tài liệu, chứng cứ có liên quan.
- Tùy tính chất vụ việc, người bị hại có thể trình báo, tố giác đến cơ quan Công an có thẩm quyền hoặc thực hiện các biện pháp pháp lý cần thiết để yêu cầu bảo vệ quyền và lợi ích hợp pháp. Việc xử lý càng sớm sẽ càng hạn chế nguy cơ tài sản bị tẩu tán và tăng khả năng thu hồi.
- Có thể thấy, biện pháp phòng ngừa quan trọng nhất vẫn là không giao tiền chỉ dựa trên lòng tin và lời hứa về lợi nhuận. Trước bất kỳ giao dịch cho vay đáo hạn nào có giá trị lớn, người dân cần kiểm chứng độc lập thông tin, đánh giá khả năng trả nợ, thiết lập đầy đủ chứng cứ và biện pháp bảo đảm. Khi có dấu hiệu bất thường, cần dừng giao dịch và nhanh chóng tìm kiếm sự hỗ trợ từ ngân hàng, luật sư hoặc cơ quan có thẩm quyền.