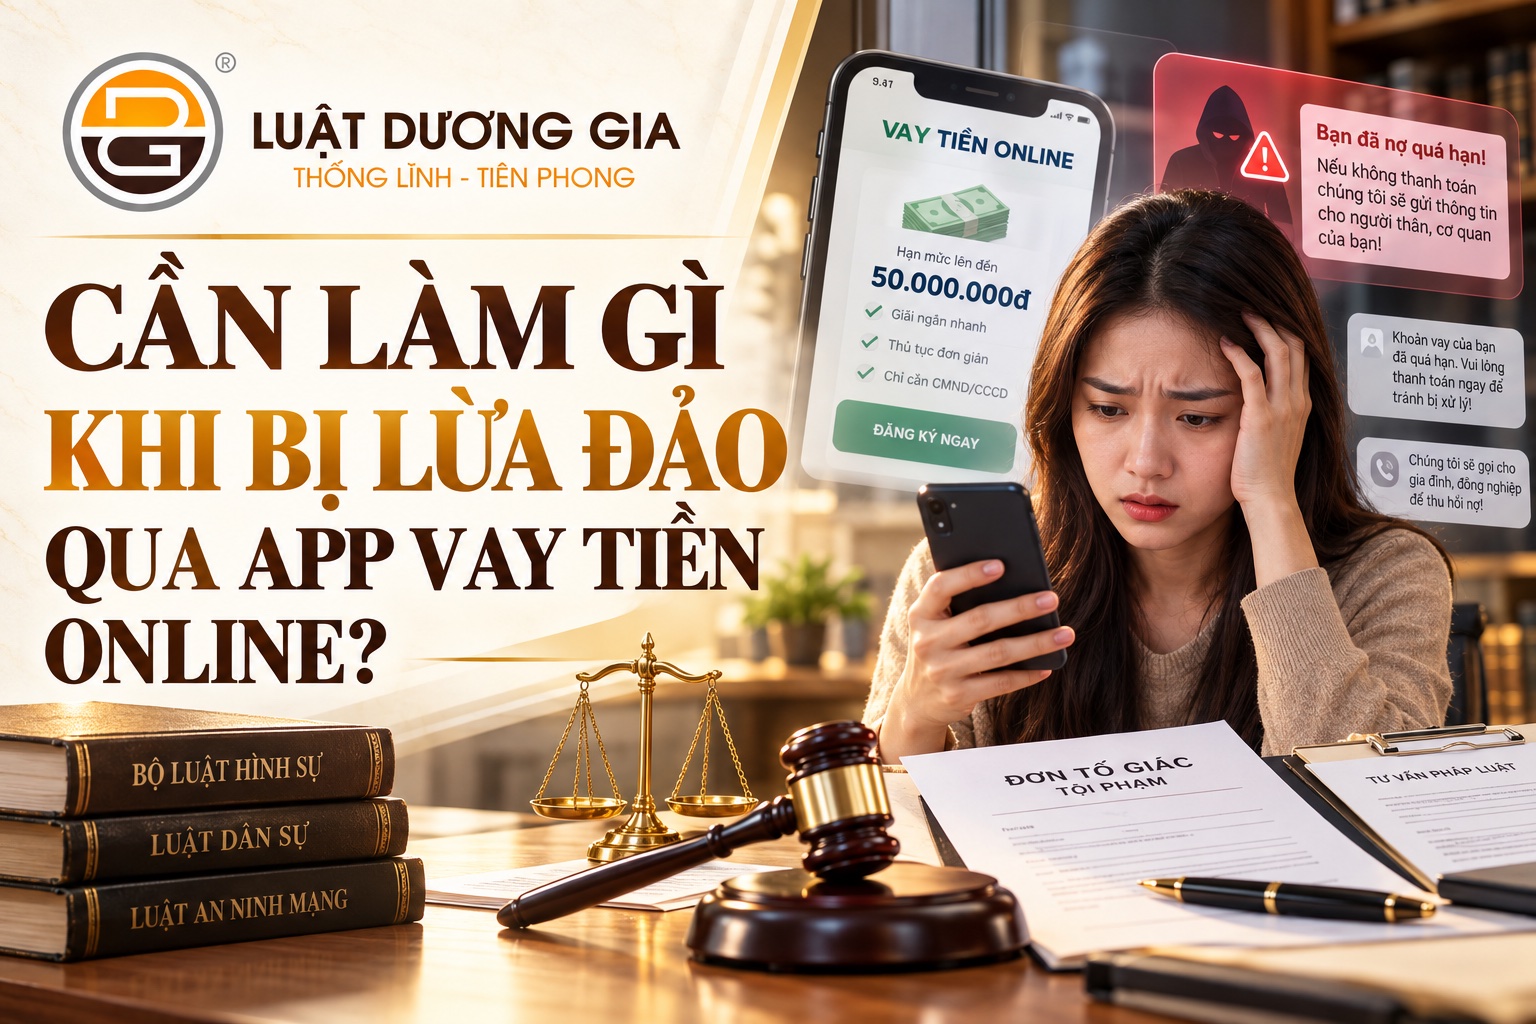
Trong thời đại số, các ứng dụng vay tiền online ngày càng phổ biến nhưng cũng tiềm ẩn nhiều thủ đoạn lừa đảo tinh vi. Do đó, trường hợp không may trở thành nạn nhân thì việc bình tĩnh xử lý, bảo toàn chứng cứ và kịp thời trình báo cơ quan chức năng là vô cùng cần thiết.
CÔNG TY LUẬT TNHH DƯƠNG GIA
Trụ sở chính: 89 Tô Vĩnh Diện, phường Khương Đình, Hà Nội.
Chi nhánh Đà Nẵng: 141 Diệp Minh Châu, phường Hoà Xuân, Đà Nẵng.
Chi nhánh TPHCM: 161A Đào Duy Anh, phường Đức Nhuận, TPHCM.
Tổng đài tư vấn pháp luật: 1900.6568
Số điện thoại Luật sư: 037.6999996
Email: dichvu@luatduonggia.vn
1. Thực trạng lừa đảo qua app vay tiền online hiện nay:
- Cùng với sự phát triển của công nghệ thông tin, hoạt động vay tiền trực tuyến thông qua ứng dụng điện thoại, website và mạng xã hội ngày càng phổ biến. Hình thức này mang lại sự thuận tiện cho người có nhu cầu vay vốn nhưng đồng thời cũng bị nhiều đối tượng lợi dụng để thực hiện hành vi lừa đảo, chiếm đoạt tài sản và thu thập trái phép thông tin cá nhân.
- Thực tế cho thấy, các đối tượng thường đánh vào tâm lý cần tiền gấp, ngại thủ tục ngân hàng, khó chứng minh thu nhập hoặc mong muốn được giải ngân nhanh của người vay. Những quảng cáo như: “vay tiền siêu tốc”, “không cần thế chấp”, “không cần chứng minh thu nhập”, “nợ xấu vẫn vay được”, “duyệt hồ sơ trong vài phút” hoặc “giải ngân ngay trong ngày”… xuất hiện khá phổ biến trên mạng xã hội và các nền tảng trực tuyến.
- Bộ Công an cũng ghi nhận tình trạng các đối tượng lợi dụng mạng xã hội, website và ứng dụng cho vay trực tuyến để quảng cáo những khoản vay “không cần thế chấp”, “giải ngân nhanh”; từ đó tiếp cận những người đang có nhu cầu vay tiền gấp.
- Thông thường,sau khi người có nhu cầu vay liên hệ, đối tượng sẽ hướng dẫn truy cập vào một website, tải ứng dụng hoặc kết bạn qua Zalo, Facebook, Telegram… Người vay được yêu cầu cung cấp các thông tin như: họ tên, số điện thoại, căn cước công dân, ảnh chân dung, số tài khoản ngân hàng, nghề nghiệp, thu nhập và một số thông tin cá nhân khác. Sau khi tạo được lòng tin, đối tượng thông báo rằng hồ sơ vay đã được phê duyệt hoặc khoản tiền đang chờ giải ngân. Tuy nhiên, để nhận được tiền, người vay phải chuyển trước một khoản gọi là phí hồ sơ, phí bảo hiểm khoản vay, phí xác minh tài khoản, phí kích hoạt hợp đồng, phí giải ngân, phí chứng minh khả năng tài chính hoặc tiền đặt cọc. Khi nạn nhân chuyển tiền, các đối tượng tiếp tục dựng lên những lý do mới như nhập sai số tài khoản, sai thông tin căn cước, tài khoản bị đóng băng, khoản vay bị treo hoặc phải nâng điểm tín dụng. Mỗi lý do lại đi kèm với yêu cầu chuyển thêm tiền và lời hứa rằng toàn bộ số tiền đã nộp sẽ được hoàn trả cùng khoản vay sau khi giải ngân.
- Đây chính là thời điểm nhiều người vì đã chuyển một khoản tiền trước đó nên có tâm lý muốn “gỡ lại tiền”, tiếp tục làm theo hướng dẫn và chuyển thêm nhiều khoản khác. Chỉ đến khi không còn khả năng chuyển tiền hoặc đối tượng cắt đứt liên lạc, nạn nhân mới phát hiện mình bị lừa.
- Do đó, hậu quả của việc sập bẫy app vay tiền giả mạo không chỉ dừng lại ở khoản tiền bị mất mà còn có thể kéo theo nguy cơ bị sử dụng danh tính, tài khoản ngân hàng hoặc thông tin cá nhân vào những hoạt động vi phạm pháp luật khác.
- Gọi 037.6999996 để được sử dụng dịch vụ Luật sư tư vấn pháp luật hình sự!
- Kết nối Zalo (037.6999996) để được hỗ trợ khi bị lừa đảo qua app vay tiền online!
2. Các hình thức lừa đảo vay tiền online phổ biến:
Các đối tượng lừa đảo thường xuyên thay đổi phương thức, giao diện và kịch bản tiếp cận nạn nhân. Tuy nhiên, có thể nhận diện một số hình thức phổ biến sau:
2.1. Lừa đảo vay tiền online qua mạng xã hội:
Facebook, Zalo, TikTok, Telegram và các nền tảng mạng xã hội khác là những kênh thường được đối tượng sử dụng để quảng cáo dịch vụ hỗ trợ vay vốn.
Các đối tượng có thể tạo tài khoản cá nhân, fanpage hoặc hội nhóm mang tên gần giống ngân hàng, công ty tài chính hoặc đơn vị tư vấn vay vốn để tạo cảm giác chuyên nghiệp và đáng tin cậy. Nội dung quảng cáo thường tập trung vào những lời mời gọi hấp dẫn như:
- Vay tiền không cần thế chấp;
- Không cần chứng minh thu nhập;
- Nợ xấu vẫn được duyệt;
- Hạn mức vay lớn;
- Lãi suất thấp;
- Hồ sơ đơn giản;
- Duyệt vay trong vài phút;
- Giải ngân trong ngày.
Sau khi người vay để lại số điện thoại hoặc nhắn tin, đối tượng sẽ chủ động liên hệ và hướng dẫn cung cấp thông tin cá nhân, sau đó từng bước yêu cầu chuyển tiền.
Điểm cần đặc biệt lưu ý là những trang, tài khoản này có thể sử dụng trái phép logo, hình ảnh hoặc tên thương mại của ngân hàng và công ty tài chính có thật để khiến nạn nhân nhầm tưởng đang làm việc với đơn vị chính thống.
2.2. Lừa đảo thông qua app vay tiền giả mạo:
- Đối tượng có thể gửi cho người vay đường dẫn để tải một ứng dụng cho vay tiền không rõ nguồn gốc hoặc hướng dẫn truy cập một website được thiết kế gần giống ứng dụng của ngân hàng, tổ chức tín dụng hoặc công ty tài chính.
- Sau khi cài đặt, ứng dụng có thể yêu cầu người sử dụng cung cấp nhiều quyền truy cập như: Danh bạ, hình ảnh, tin nhắn hoặc các dữ liệu khác trên điện thoại.
- Nghiêm trọng hơn, một số ứng dụng giả mạo được thiết lập nhằm thu thập căn cước công dân, ảnh khuôn mặt, tài khoản ngân hàng, số điện thoại và nhiều dữ liệu cá nhân khác.
- Do đó, người dùng không nên cài đặt ứng dụng vay tiền thông qua các đường dẫn lạ được gửi qua tin nhắn, mạng xã hội hoặc từ người không xác định được danh tính.
2.3. Mạo danh nhân viên ngân hàng hoặc công ty tài chính:
- Đây là thủ đoạn đặc biệt dễ khiến người vay mất cảnh giác.
- Đối tượng có thể tự giới thiệu là nhân viên tín dụng, chuyên viên ngân hàng hoặc nhân viên công ty tài chính, thậm chí sử dụng ảnh đại diện, logo, đồng phục và tài liệu mang tên một tổ chức tài chính có thật.
- Sau khi tư vấn, đối tượng thông báo hồ sơ vay của khách hàng đã được phê duyệt nhưng cần thực hiện một bước cuối cùng như đóng phí bảo hiểm, phí hồ sơ, phí mở hạn mức hoặc phí giải ngân.
- Một số trường hợp còn gửi cho nạn nhân hình ảnh: “hợp đồng tín dụng”, “quyết định phê duyệt khoản vay” hoặc “thông báo giải ngân” giả nhằm tạo lòng tin.
- Thực tế đã xuất hiện các vụ án trong đó đối tượng giả danh nhân viên ngân hàng để quảng cáo hỗ trợ vay vốn lãi suất thấp rồi lừa đảo chiếm đoạt tài sản của người có nhu cầu vay.
2.4. Lừa nộp tiền trước để được giải ngân:
Đây là một trong những thủ đoạn phổ biến nhất. Người vay được thông báo đã đủ điều kiện nhận một khoản tiền tương đối lớn. Tuy nhiên, trước khi giải ngân, đối tượng yêu cầu nộp một khoản tiền nhỏ với lý do:
- Phí mở hồ sơ;
- Phí thẩm định;
- Phí bảo hiểm khoản vay;
- Phí kích hoạt;
- Phí xác minh tài khoản;
- Tiền đặt cọc;
- Phí giải ngân.
Sau khi nạn nhân chuyển tiền lần đầu, đối tượng thường không dừng lại mà tiếp tục tạo ra những “lỗi” mới để yêu cầu chuyển thêm.
Cần đặc biệt cảnh giác nếu tiền được yêu cầu chuyển vào tài khoản cá nhân, tài khoản không đứng tên tổ chức cho vay hoặc tài khoản khác với thông tin thanh toán chính thức trong hợp đồng.
2.5. Thông báo hồ sơ bị lỗi và yêu cầu chuyển tiền để “mở khóa”:
- Một kịch bản khá phổ biến là sau khi người vay hoàn tất đăng ký, đối tượng cố tình thông báo số tài khoản ngân hàng hoặc một thông tin nào đó bị nhập sai.
- Sau đó, chúng cho rằng khoản vay đã được giải ngân nhưng đang bị “đóng băng” và yêu cầu người vay chuyển một khoản tiền để sửa thông tin hoặc mở khóa.
- Nếu người vay chuyển tiền, đối tượng lại tiếp tục thông báo phát sinh lỗi khác và yêu cầu chuyển thêm.
- Điểm bất thường ở đây là người vay chưa nhận được khoản vay nhưng liên tục phải nộp tiền để được nhận chính khoản tiền đó.
2.6. Dựng hợp đồng vay giả khiến nạn nhân tưởng mình đang mắc nợ:
- Một số đối tượng gửi cho người vay hợp đồng điện tử, thông báo khoản vay hoặc màn hình ứng dụng thể hiện rằng khoản vay đã được giải ngân, mặc dù trên thực tế người vay chưa nhận được tiền. Sau đó, chúng có thể đe dọa rằng khoản vay đã phát sinh nghĩa vụ trả nợ, tính lãi hoặc ảnh hưởng đến lịch sử tín dụng nếu người vay không tiếp tục chuyển tiền.
- Trong trường hợp này, người dân không nên vì hoảng sợ mà lập tức thanh toán. Cần kiểm tra xem có thực sự tồn tại hợp đồng vay hợp pháp hay không, bên cho vay là ai, khoản tiền đã được giải ngân vào đâu và có chứng từ giao nhận tiền hay không…
- Việc một ứng dụng tự hiển thị khoản nợ không đồng nghĩa với việc đương nhiên phát sinh nghĩa vụ thanh toán. Quyền và nghĩa vụ của các bên phải được xác định căn cứ vào giao dịch thực tế, hợp đồng, việc giải ngân và các chứng cứ liên quan.
2.7. Lợi dụng thông tin cá nhân để thực hiện khoản vay hoặc giao dịch khác:
Đây là hình thức đặc biệt nguy hiểm. Thông qua quá trình làm hồ sơ vay, đối tượng có thể thu thập:
- Căn cước công dân;
- Ảnh chân dung;
- Video nhận diện khuôn mặt;
- Số điện thoại;
- Thông tin tài khoản ngân hàng;
- Địa chỉ cư trú;
- Thông tin người thân;
- Danh bạ điện thoại.
Những dữ liệu này có nguy cơ bị sử dụng để đăng ký tài khoản, ví điện tử, mở tài khoản ngân hàng hoặc thực hiện những hành vi gian lận khác.
Bởi vậy, ngay cả khi chưa chuyển tiền cho đối tượng nhưng đã cung cấp nhiều dữ liệu cá nhân, người bị hại vẫn cần chủ động thực hiện các biện pháp bảo vệ thông tin của mình.
3. Bị lừa đảo qua app vay tiền online, bạn cần phải làm gì?
Khi phát hiện mình có dấu hiệu bị lừa đảo thông qua app vay tiền online, điều quan trọng nhất là không tiếp tục làm theo yêu cầu của đối tượng chỉ vì muốn lấy lại số tiền đã chuyển. Người bị hại nên thực hiện ngay các bước sau:
3.1. Dừng ngay việc chuyển thêm tiền:
- Nếu đối tượng tiếp tục yêu cầu đóng thêm phí để giải ngân, mở khóa tài khoản, sửa thông tin, lấy lại tiền hoặc hủy khoản vay thì cần lập tức dừng giao dịch.
- Tâm lý phổ biến của nạn nhân là: “Đã chuyển nhiều tiền rồi, chỉ cần chuyển thêm khoản cuối cùng là lấy lại được”. Đây chính là tâm lý mà đối tượng lừa đảo thường khai thác.
- Trong rất nhiều trường hợp, cái gọi là “khoản phí cuối cùng” sẽ không phải khoản cuối cùng. Sau khi nhận được tiền, đối tượng có thể tiếp tục dựng ra một lý do khác.
3.2. Tố giác tại cơ quan nhà nước có thẩm quyền:
- Khi phát hiện mình có dấu hiệu bị lừa đảo thông qua app vay tiền online, bên cạnh việc ngừng chuyển tiền, các cá nhân cần liên hệ ngân hàng và bảo vệ các tài khoản cá nhân, người bị hại cần nhanh chóng tố giác hành vi có dấu hiệu tội phạm đến cơ quan có thẩm quyền để được tiếp nhận, xác minh và xử lý theo quy định pháp luật.
- Theo Điều 144 Bộ luật Tố tụng hình sự 2015: Tố giác về tội phạm là việc cá nhân phát hiện và tố cáo hành vi có dấu hiệu tội phạm với cơ quan có thẩm quyền.
- Đồng thời, Điều 145 Bộ luật Tố tụng hình sự 2015: Mọi tố giác, tin báo về tội phạm, kiến nghị khởi tố phải được tiếp nhận đầy đủ, giải quyết kịp thời. Cơ quan, tổ chức có trách nhiệm tiếp nhận không được từ chối tiếp nhận tố giác, tin báo về tội phạm, kiến nghị khởi tố.
a. Thẩm quyền:
Căn cứ Điều 145, Điều 146 Bộ luật Tố tụng hình sự 2015 và các quy định hướng dẫn về tiếp nhận, giải quyết tố giác, tin báo về tội phạm, người bị lừa đảo qua app vay tiền online có thể cung cấp thông tin, tài liệu về vụ việc cho các cơ quan có trách nhiệm tiếp nhận. Trong đó, bao gồm:
- Cơ quan điều tra theo thẩm quyền;
- Viện kiểm sát;
- Cơ quan được giao nhiệm vụ tiến hành một số hoạt động điều tra trong phạm vi pháp luật quy định;
- Công an cấp xã, Đồn Công an có trách nhiệm tiếp nhận tố giác, tin báo về tội phạm, lập biên bản tiếp nhận, tiến hành kiểm tra, xác minh sơ bộ và chuyển cho Cơ quan điều tra có thẩm quyền;
- Các cơ quan, tổ chức khác có trách nhiệm tiếp nhận theo quy định, trong đó có Tòa án, cơ quan báo chí và các cơ quan, tổ chức khác. Sau khi tiếp nhận, thông tin về vụ việc sẽ được chuyển đến cơ quan có thẩm quyền để giải quyết.
Trên thực tế, đối với trường hợp bị lừa đảo chiếm đoạt tiền qua app, website hoặc mạng xã hội, người bị hại nên trực tiếp đến cơ quan Công an để trình báo càng sớm càng tốt, đặc biệt khi vừa phát sinh giao dịch chuyển tiền. Việc trình báo sớm giúp cơ quan chức năng có điều kiện nhanh chóng xác minh tài khoản nhận tiền, dòng tiền, số điện thoại, tài khoản mạng xã hội và các thông tin điện tử có liên quan.
Trường hợp cơ quan tiếp nhận xác định vụ việc không thuộc thẩm quyền giải quyết của mình thì tố giác, tin báo cùng tài liệu liên quan sẽ được chuyển đến Cơ quan điều tra có thẩm quyền theo quy định.
b. Hình thức:
- Người bị hại có thể trực tiếp đến cơ quan có thẩm quyền để trình báo bằng văn bản qua: Bưu điện hoặc gửi trực tiếp.
- Khi người dân trực tiếp đến tố giác, cơ quan có thẩm quyền phải lập biên bản tiếp nhận và ghi vào sổ tiếp nhận. Trường hợp thông tin được gửi qua dịch vụ bưu chính, điện thoại hoặc phương tiện thông tin khác thì cơ quan tiếp nhận phải ghi nhận theo quy định.
- Mặc dù pháp luật cho phép tố giác bằng lời, đối với các vụ lừa đảo vay tiền online, người bị hại nên chuẩn bị đơn tố giác bằng văn bản và tập hợp đầy đủ chứng cứ kèm theo. Điều này giúp trình bày vụ việc có hệ thống, xác định rõ số tiền bị chiếm đoạt và tạo thuận lợi cho quá trình kiểm tra, xác minh.
c. Hồ sơ, tài liệu:
Pháp luật không đặt ra điều kiện rằng người bị hại phải có đầy đủ một “bộ hồ sơ tố giác” theo mẫu thì cơ quan có thẩm quyền mới tiếp nhận. Tuy nhiên, để việc xác minh được thuận lợi và tăng khả năng chứng minh hành vi lừa đảo, người bị hại nên chuẩn bị càng đầy đủ càng tốt các giấy tờ, thông tin sau:
Thứ nhất, đơn tố giác về tội phạm. Đơn nên trình bày rõ:
- Họ tên và thông tin liên hệ của người tố giác;
- Thời gian, diễn biến vụ việc;
- Tên app, website hoặc tài khoản mạng xã hội liên quan;
- Cách thức đối tượng tiếp cận và tư vấn khoản vay;
- Những thông tin mà đối tượng đã đưa ra;
- Các khoản tiền đối tượng yêu cầu chuyển;
- Tổng số tiền đã chuyển;
- Tài khoản ngân hàng nhận tiền;
- Diễn biến sau khi chuyển tiền;
- Dấu hiệu cho thấy người tố giác cho rằng mình bị lừa đảo;
- Yêu cầu cơ quan có thẩm quyền tiếp nhận, xác minh và xử lý theo quy định.
Thứ hai, giấy tờ xác định thông tin của người tố giác. Người bị hại nên mang theo căn cước hoặc giấy tờ tùy thân hợp pháp để cơ quan tiếp nhận xác định thông tin khi làm việc.
Thứ ba, chứng từ chứng minh việc chuyển tiền. Đây là nhóm chứng cứ đặc biệt quan trọng trong các vụ lừa đảo qua app vay tiền online. Người bị hại nên cung cấp:
- Sao kê tài khoản ngân hàng;
- Biên lai hoặc hóa đơn chuyển tiền;
- Ảnh chụp màn hình giao dịch;
- Mã giao dịch;
- Ngày, giờ chuyển tiền;
- Số tiền từng lần chuyển;
- Số tài khoản nhận tiền;
- Tên chủ tài khoản nhận tiền;
- Nội dung chuyển khoản.
Nếu đã chuyển tiền cho nhiều tài khoản khác nhau thì nên lập bảng thống kê từng lần chuyển để cơ quan chức năng dễ dàng kiểm tra dòng tiền.
Thứ tư, toàn bộ nội dung trao đổi với đối tượng. Cần sao lưu và cung cấp:
- Tin nhắn SMS;
- Tin nhắn Zalo, Messenger, Telegram hoặc nền tảng khác;
- Nội dung email;
- File ghi âm cuộc gọi;
- Video;
- Hình ảnh;
- Nội dung tư vấn khoản vay;
- Các yêu cầu chuyển tiền;
- Những lời cam kết hoàn tiền hoặc giải ngân.
Đặc biệt, không nên xóa cuộc trò chuyện hoặc chặn tài khoản của đối tượng trước khi đã chụp màn hình, sao lưu và lưu giữ đầy đủ chứng cứ.
4. Biện pháp phòng ngừa lừa đảo qua app vay tiền online:
Vay tiền online qua ứng dụng mang lại sự thuận tiện, nhanh chóng nhưng cũng tiềm ẩn nhiều rủi ro nếu người vay không kiểm tra kỹ thông tin trước khi giao dịch. Để hạn chế nguy cơ bị lừa đảo, người có nhu cầu vay tiền cần chủ động trang bị kiến thức, thận trọng trong việc cung cấp thông tin cá nhân và tuyệt đối không làm theo những yêu cầu bất thường từ các đối tượng không xác định được danh tính.
4.1. Kiểm tra kỹ thông tin của đơn vị cho vay:
Trước khi đăng ký vay tiền online, người vay cần tìm hiểu rõ đơn vị cung cấp khoản vay là tổ chức nào, có địa chỉ, thông tin pháp lý và kênh liên hệ chính thức hay không. Đặc biệt, cần kiểm tra:
- Tên đầy đủ của tổ chức, doanh nghiệp hoặc đơn vị cho vay;
- Địa chỉ trụ sở;
- Website chính thức;
- Thông tin đăng ký hoạt động;
- Chính sách vay;
- Lãi suất;
- Các loại phí;
- Điều kiện giải ngân;
- Phương thức thanh toán và thu hồi nợ.
Không nên chỉ dựa vào quảng cáo trên Facebook, Zalo, TikTok, Telegram hoặc lời giới thiệu của một cá nhân tự xưng là nhân viên ngân hàng, công ty tài chính.
Nếu ứng dụng hoặc website có dấu hiệu bất thường như thông tin pháp lý không rõ ràng, không có địa chỉ cụ thể, sử dụng tên gần giống ngân hàng nổi tiếng hoặc chỉ liên hệ qua tài khoản mạng xã hội thì người vay cần đặc biệt cảnh giác.
4.2. So sánh kỹ điều kiện vay trước khi lựa chọn:
Không nên đăng ký vay ngay khi nhìn thấy quảng cáo “giải ngân nhanh”, “không cần thế chấp” hoặc “duyệt vay 100%”. Người vay nên so sánh nhiều đơn vị khác nhau dựa trên các yếu tố quan trọng như:
- Lãi suất;
- Tổng số tiền phải trả;
- Các khoản phí;
- Số tiền thực tế được nhận;
- Thời hạn vay;
- Thời gian giải ngân;
- Điều kiện vay;
- Phí phạt chậm trả;
- Điều kiện tất toán trước hạn.
Điều quan trọng không phải là ứng dụng nào quảng cáo khoản vay lớn nhất hoặc giải ngân nhanh nhất, mà là đơn vị nào có điều kiện vay minh bạch, hợp đồng rõ ràng và chi phí phù hợp với khả năng tài chính của người vay.
Đặc biệt, cần đọc kỹ hợp đồng trước khi xác nhận khoản vay, tránh trường hợp chỉ quan tâm đến số tiền được nhận mà không biết tổng nghĩa vụ phải thanh toán sau đó.
4.3. Không tùy tiện cung cấp thông tin cá nhân:
Thông tin cá nhân là một trong những tài sản quan trọng mà các đối tượng lừa đảo thường tìm cách thu thập. Người vay cần đặc biệt thận trọng khi được yêu cầu cung cấp:
- Căn cước công dân;
- Ảnh chân dung;
- Video nhận diện khuôn mặt;
- Số tài khoản ngân hàng;
- Thông tin thẻ ngân hàng;
- Số điện thoại;
- Địa chỉ cư trú;
- Danh bạ điện thoại;
- Thông tin người thân;
- Email;
- Tài khoản mạng xã hội.
Chỉ nên cung cấp những thông tin thực sự cần thiết cho đơn vị có danh tính pháp lý rõ ràng và qua kênh giao dịch chính thức.
Tuyệt đối không cung cấp mật khẩu tài khoản ngân hàng, mã PIN, mã OTP, mật khẩu email hoặc mật khẩu mạng xã hội cho bất kỳ cá nhân nào, kể cả người tự xưng là nhân viên ngân hàng hoặc công ty tài chính.
Người dùng cũng cần kiểm tra kỹ các quyền mà ứng dụng yêu cầu truy cập. Nếu một app vay tiền yêu cầu quyền truy cập quá mức cần thiết như toàn bộ danh bạ, tin nhắn, hình ảnh hoặc quyền điều khiển thiết bị thì cần cân nhắc trước khi cài đặt và sử dụng.
4.4. Không chuyển tiền trước khi khoản vay được giải ngân:
Một trong những dấu hiệu phổ biến của thủ đoạn lừa đảo vay tiền online là yêu cầu người vay chuyển tiền trước để được nhận khoản vay. Các đối tượng thường đưa ra nhiều lý do như:
- Phí mở hồ sơ;
- Phí thẩm định;
- Phí bảo hiểm khoản vay;
- Phí giải ngân;
- Phí xác minh tài khoản;
- Phí kích hoạt hợp đồng;
- Phí nâng điểm tín dụng;
- Tiền đặt cọc;
- Phí sửa thông tin hồ sơ;
- Phí mở khóa khoản vay.
- Sau khi nạn nhân chuyển tiền, đối tượng có thể tiếp tục dựng ra những lý do khác để yêu cầu chuyển thêm.
Vì vậy, người vay cần đặc biệt cảnh giác khi được yêu cầu chuyển tiền vào tài khoản cá nhân hoặc tài khoản không trùng với thông tin chính thức của đơn vị cho vay.
Trường hợp phát sinh bất kỳ khoản phí nào, cần kiểm tra rõ khoản phí đó có được thể hiện trong hợp đồng, biểu phí hoặc chính sách chính thức của đơn vị cho vay hay không.
4.5. Không tải ứng dụng vay tiền từ đường dẫn lạ:
- Người vay không nên tải và cài đặt ứng dụng thông qua đường link được gửi từ người lạ qua tin nhắn SMS, Messenger, Zalo, Telegram hoặc các nền tảng mạng xã hội khác.
- Một số đối tượng có thể tạo ứng dụng giả mạo với giao diện gần giống ngân hàng hoặc công ty tài chính nhằm đánh cắp thông tin cá nhân, tài khoản ngân hàng hoặc chiếm quyền kiểm soát thiết bị.
- Nếu có nhu cầu sử dụng ứng dụng tài chính, nên truy cập website chính thức của đơn vị cung cấp hoặc kiểm tra ứng dụng từ các nguồn đáng tin cậy trước khi cài đặt.
4.6. Xác minh người tự xưng là nhân viên ngân hàng hoặc công ty tài chính:
- Không nên tin tưởng chỉ vì người liên hệ sử dụng ảnh đại diện có logo ngân hàng, mặc đồng phục, gửi ảnh thẻ nhân viên hoặc cung cấp những tài liệu có vẻ chuyên nghiệp. Bởi các thông tin này hoàn toàn có thể bị làm giả.
- Nếu một người tự xưng là nhân viên ngân hàng hoặc công ty tài chính và đưa ra đề nghị vay vốn, hãy chủ động liên hệ qua số điện thoại, website hoặc chi nhánh chính thức của tổ chức đó để xác minh. Cá nhân không nên xác minh bằng chính số điện thoại hoặc đường link do người đang liên hệ cung cấp.